Un hotel puede parecer que tiene un precio atractivo y, aun así, acabar destruyendo valor tras la compra. La diferencia suele estar en las hipótesis: una prima de tarifa que no se puede mantener, gastos de capital diferidos que se ocultan tras mejoras superficiales, un contrato de gestión que limita la flexibilidad o unas previsiones de demanda del mercado que no respaldan el análisis de viabilidad. Las adquisiciones hoteleras exitosas empiezan por tratar el inmueble como un negocio en funcionamiento, no solo como una transacción inmobiliaria.
Para los inversores, el objetivo no es comprar habitaciones con descuento. Se trata de adquirir un activo con una trayectoria sólida que permita aumentar el flujo de caja, mejorar la posición en el mercado y conseguir un mayor valor de salida. Para eso hace falta tener disciplina a la hora de invertir antes de la carta de intenciones, no después de que se haya cerrado el trato.
Índice
Las adquisiciones de hoteles son inversiones operativas
El valor de un hotel se crea cada día a través de la fijación de precios, la distribución, la prestación de servicios, la productividad laboral, las compras y la planificación de capital. Dos establecimientos con el mismo número de habitaciones, la misma ubicación y el mismo segmento de mercado aparente pueden generar un beneficio bruto operativo (GOP) muy diferente, ya que uno está mejor posicionado, mejor gestionado o menos lastrado por ineficiencias operativas.
Por eso, un modelo de transacción basado únicamente en los ingresos históricos, las ventas comparables y una tasa de capitalización estabilizada resulta incompleto. Los resultados históricos pueden reflejar un propietario con falta de capital, una gestión comercial deficiente, un contrato colectivo temporal o un operador cuya marca ya no encaja en el mercado. Por el contrario, un hotel con malos resultados puede ser una buena oportunidad de compra si los fundamentos de la demanda son sólidos y el potencial de mejora operativa es cuantificable.
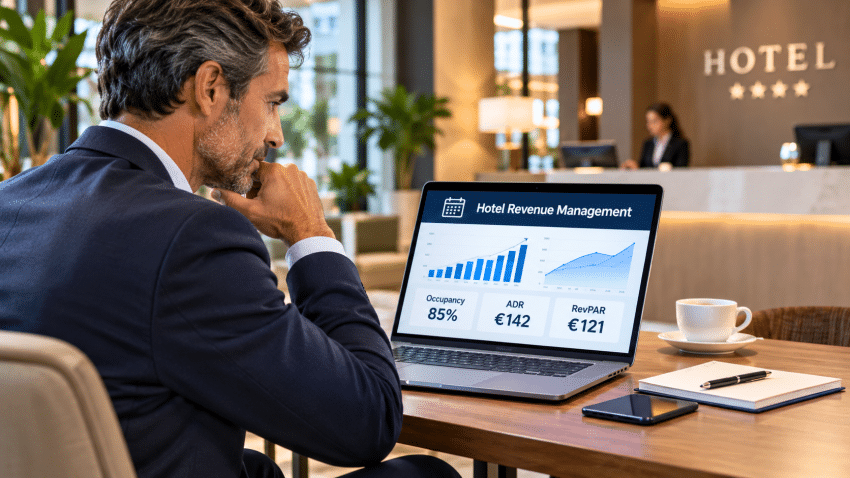
La cuestión fundamental no es si el inmueble puede recuperarse, sino si puede alcanzar un nivel determinado de ocupación, tarifa media diaria (ADR), ingresos por habitación disponible (RevPAR) y beneficio operativo bruto (GOP) en un plazo de inversión realista y sin gastar una cantidad desproporcionada de capital.
Evalúa el mercado antes que el activo
Cada operación de adquisición debería partir del mercado, en lugar de centrarse en la descripción del inmueble. Los inversores tienen que entender la intensidad y la calidad de la demanda, la oferta competitiva prevista, la estacionalidad, la duración de las estancias, los plazos de reserva y la combinación entre el negocio de ocio, el corporativo, el de grupos y el de estancias prolongadas.
Un mercado con un número creciente de visitantes no tiene por qué ser automáticamente atractivo. La demanda puede concentrarse en unos pocos meses de máxima temporada, acaparada por un pequeño número de complejos turísticos dominantes, o verse contrarrestada por una nueva oferta considerable. Del mismo modo, un destino con una ocupación modesta puede ofrecer un mayor potencial que un mercado con alta ocupación si el hotel consigue atraer a un segmento de mayor nivel mediante un reposicionamiento, una mejor distribución o un nuevo modelo de gestión.
El análisis comercial debería ir más allá de la tarifa media diaria (ADR) del mercado. Debería evaluar la tarifa que realmente se puede conseguir por tipo de habitación, canal, segmento y temporada. Un hotel puede tener la calidad física necesaria para cobrar un precio más alto, pero solo si la experiencia de los huéspedes, su presencia digital, sus recursos de ventas y el posicionamiento de la marca respaldan ese precio.
Las previsiones también deberían diferenciar entre la recuperación del mercado y la mejora específica de un activo. El crecimiento del mercado no es una estrategia. La tesis de inversión debe identificar qué cambia a nivel del inmueble y cuantificar el impacto previsto en los ingresos y los beneficios.
La diligencia debida debe poner de manifiesto los verdaderos factores que generan valor
La diligencia financiera, jurídica y técnica sigue siendo esencial, pero las adquisiciones de hoteles requieren una perspectiva operativa adicional. El comprador tiene que identificar qué limitaciones de rendimiento se pueden corregir, cuáles son estructurales y cuáles seguirán estando fuera del control de la dirección.
Resultados comerciales y calidad de los ingresos
Analiza los ingresos por segmento, mercado de origen, canal de reserva y temporada. Una cifra elevada de ingresos puede ocultar una distribución a través de terceros muy costosa, operaciones de grupo con descuentos insostenibles o un riesgo de concentración derivado de un número reducido de clientes. Fíjate en la contribución neta a los ingresos, no solo en los ingresos brutos por habitaciones.
Compara el hotel con sus competidores, pero no te quedes solo con el índice de cuota de mercado. Evalúa su oferta de habitaciones, las tendencias en las opiniones de los huéspedes, la tasa de conversión de la web, la contribución de las reservas directas, el proceso de ventas, el acceso al programa de fidelización y las prácticas de gestión de ingresos. Estos factores indican si el aumento del RevPAR es factible desde el punto de vista operativo o si se trata simplemente de un objetivo al que aspirar.
Ese mismo escrutinio se aplica a los departamentos de restauración, reuniones, spa, clubes de playa, golf y otros servicios complementarios. En algunos complejos turísticos, los ingresos por servicios complementarios son un factor clave para el gasto de los huéspedes y la diferenciación de la oferta. En otros, suponen una merma de los márgenes que requiere un replanteamiento completo del concepto y del funcionamiento.
Requisitos físicos y de capital
El mantenimiento aplazado no se limita a las reformas visibles de las habitaciones. Un establecimiento puede tener habitaciones muy atractivas y, al mismo tiempo, presentar graves deficiencias en los sistemas de climatización, fontanería, ascensores, tejados, cocinas, piscinas, sistemas de seguridad contra incendios y de protección de la vida, infraestructura tecnológica y zonas de servicio.
Los gastos de capital deben dividirse en tres categorías: reformas imprescindibles, cumplimiento de los requisitos de la marca o del operador, e inversiones para crear valor. Las reformas imprescindibles protegen el activo. Los gastos de cumplimiento pueden ser necesarios para garantizar un acuerdo con la marca o con la dirección. Las inversiones en creación de valor deben tener una justificación comercial clara, como las mejoras en las habitaciones que favorecen un aumento de la tarifa media diaria (ADR) o las mejoras en las zonas comunes que reposicionan el hotel en un segmento de mayor valor.
El momento en que se lleva a cabo es tan importante como el coste total. Una reforma que deje habitaciones fuera de servicio durante la temporada alta puede reducir considerablemente el flujo de caja del primer año. El modelo de adquisición debería tener en cuenta el tiempo de inactividad, los periodos de puesta en marcha, las imprevistos y el capital circulante necesario para ejecutar el plan correctamente.
Contratos, personal y restricciones operativas
Los acuerdos de gestión, los contratos de franquicia, los contratos de arrendamiento, los acuerdos laborales, los contratos de concesión, los compromisos con los proveedores y las cláusulas de deuda pueden determinar el valor real de una adquisición. Un precio de compra favorable pierde relevancia si el comprador se hace cargo de un acuerdo a largo plazo con comisiones elevadas, derechos de rescisión limitados y escasas garantías de cumplimiento.
Evalúa las capacidades comerciales del operador, su estructura de costes y su compatibilidad con la tesis de inversión propuesta. Si se está barajando un cambio de marca, una reconversión o un posicionamiento independiente, calcula el coste de la transición y el riesgo de ingresos en lugar de dar por hecho una mejora inmediata.
Las personas también merecen atención. Los líderes clave, los equipos de ventas y el personal operativo con más antigüedad cuentan con un conocimiento del mercado que puede garantizar la continuidad tras el cierre. Al mismo tiempo, es posible que la estructura heredada sea demasiado grande o carezca de las capacidades necesarias para un posicionamiento más ambicioso. La respuesta correcta depende del activo, del mercado laboral local y del modelo operativo.
El precio es solo uno de los factores que se tienen en cuenta a la hora de calcular la rentabilidad
La oferta ganadora no siempre es la más alta. Lo que cuenta es que el precio y la estructura de la operación dejen suficiente capital, tiempo y flexibilidad para llevar a cabo el plan de negocio. Los compradores deben evaluar el coste total: precio de compra, gastos de cierre, gastos de capital, gastos previos a la apertura o de transición, capital circulante, comisiones del operador y costes de la deuda.
Un modelo riguroso analiza los escenarios pesimistas con la misma seriedad que el escenario base. ¿Qué pasaría si el crecimiento del ADR se retrasara 12 meses? ¿Y si la ocupación alcanzara los niveles previstos más lentamente? ¿Y si subieran los costes de construcción? ¿Y si un hotel de la competencia abriera antes de lo esperado? El objetivo no es eliminar el riesgo, sino entender qué riesgos son aceptables y cuáles echan por tierra el umbral de rentabilidad.
Esto es especialmente relevante en los mercados turísticos, donde la estacionalidad y la accesibilidad al destino pueden aumentar la volatilidad. En los hoteles urbanos, los cambios en la demanda corporativa, los calendarios de congresos y la nueva oferta pueden tener un mayor impacto. Las hipótesis de evaluación adecuadas dependen del perfil de demanda del activo, no de una plantilla genérica del mercado.
La estrategia del operador puede multiplicar el valor de los activos
La elección del operador debería formar parte de la estrategia de adquisición, y no considerarse un mero trámite administrativo posterior al cierre de la operación. Un operador adecuado puede reforzar la distribución, la disciplina en los precios, el control de calidad y la percepción de los huéspedes. Uno inadecuado, en cambio, puede suponer un gasto extra sin aportar ninguna ventaja comercial cuantificable.
Los compradores deberían comparar las opciones de gestión de marca, de marca blanda, independiente y de terceros en función de las necesidades específicas del activo. Un complejo turístico de lujo que busque mercados emisores a nivel mundial podría beneficiarse de una plataforma de marca reconocida. Un hotel boutique con carácter propio en un destino muy demandado podría generar márgenes más elevados mediante un modelo independiente con una gestión de ingresos específica y marketing directo.
La evaluación debería cuantificar las comisiones, los costes de reserva, el capital necesario, los derechos de aprobación de los propietarios, las pruebas de rendimiento, el alcance de las ventas, la tecnología y el historial del operador en activos similares. El reconocimiento de marca tiene valor, pero debe traducirse en una demanda rentable y no simplemente en mayores gastos de distribución.
Los primeros 100 días respaldan la tesis de inversión
El periodo inmediatamente posterior al cierre determina si la operación de suscripción se convierte en un plan operativo. Establece una estructura de gobernanza clara, una periodicidad de presentación de informes, una matriz de competencias y una lista de prioridades comerciales y operativas antes de que cambie el propietario.
Las primeras medidas suelen incluir reajustar el presupuesto, revisar la estrategia de precios, auditar los costes de los canales de distribución, proteger las cuentas clave, estabilizar la plantilla y priorizar los proyectos de inversión urgentes. El objetivo no es cambiarlo todo de golpe, sino asegurar los ingresos, controlar las fugas de efectivo y generar impulso de cara al plan de posicionamiento.
Cada iniciativa debe tener un responsable, un plazo, unos requisitos de inversión y unos indicadores de rendimiento. Un programa de reposicionamiento solo es creíble cuando se puede hacer un seguimiento de su progreso a través de la ocupación, el ADR, el RevPAR, el GOP, las valoraciones de los huéspedes, la productividad salarial y el flujo de caja.
Saber cuándo dar un paso atrás
A veces, el resultado más valioso del proceso de diligencia debida en una adquisición es la decisión de no seguir adelante. Un inmueble puede tener una ubicación atractiva y un argumento de venta convincente, pero aun así no cumplir los requisitos de rentabilidad una vez que se tienen en cuenta las necesidades reales de capital, los costes operativos y los riesgos de transición.
Renunciar a una oportunidad no es una oportunidad perdida cuando las cifras no respaldan la estrategia. Es disciplina de capital. Los inversores más sólidos mantienen la convicción en sus criterios sin dejar de ser flexibles a la hora de crear valor.
La adquisición de un hotel se convierte en una inversión muy rentable cuando el comprador es capaz de integrar los datos del mercado, el estado del activo, la estrategia del operador, la planificación del capital y la ejecución en un único plan bien fundamentado. La operación ideal es aquella que tu equipo puede gestionar mejor de lo que espera el mercado.