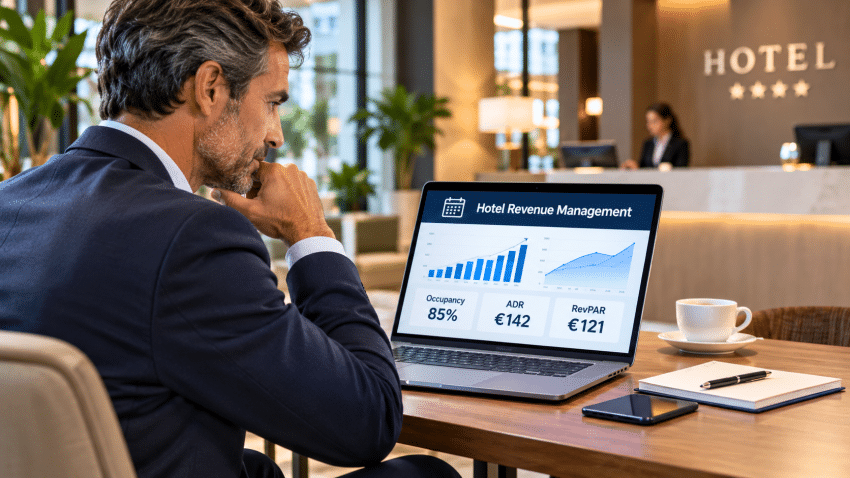
El modelo financiero de un proyecto hotelero es donde un emplazamiento, un concepto y una propuesta de mercado prometedores se convierten en un activo en el que vale la pena invertir o, por el contrario, ponen de manifiesto sus puntos débiles. Para los inversores y promotores hoteleros, el modelo no es una hoja de cálculo hecha para contentar a un prestamista. Es el sistema de control comercial que rige la asignación de capital, las negociaciones con los operadores, las decisiones de diseño y la eventual venta o refinanciación del inmueble.
Un modelo fiable integra todos los aspectos del caso de inversión: la demanda del mercado, el posicionamiento, las habitaciones y los ingresos complementarios, los costes operativos, el calendario de desarrollo, la estructura de financiación, los requisitos de reservas y el valor final. Si alguno de esos elementos no encaja, la rentabilidad prevista puede parecer atractiva, pero el proyecto en sí sigue siendo vulnerable.
Índice
Lo que debe demostrar un modelo financiero para un proyecto hotelero
La pregunta clave es muy sencilla: ¿puede este proyecto generar una rentabilidad ajustada al riesgo aceptable sobre el capital necesario para construirlo, ponerlo en marcha, estabilizarlo y mantenerlo? La respuesta no puede basarse en aplicar un porcentaje de ocupación válido para todo el mercado y un ratio de gastos genérico.
Los hoteles son tanto negocios en funcionamiento como activos inmobiliarios. Su rendimiento depende de la eficacia con la que el activo convierta la demanda en ingresos rentables cada día. Por eso, un modelo tiene que mostrar no solo la trayectoria hacia la ocupación y el precio medio por habitación (ADR), sino también el coste que supone alcanzar ese rendimiento a través de la distribución, las ventas, la mano de obra, los servicios públicos, las cuotas de marca, los honorarios de gestión y el capital de reposición.
En el caso de un complejo turístico, este análisis va mucho más allá de las habitaciones. La restauración, el spa, el golf, el club de playa, las reuniones, las residencias y otros servicios pueden aumentar los ingresos totales y reforzar el posicionamiento. Pero también pueden absorber capital y generar una carga laboral desproporcionada. El enfoque adecuado depende de cada activo: hay que modelar cada fuente de ingresos significativa y su coste operativo directo, en lugar de dar por hecho que todos los ingresos contribuyen por igual al beneficio bruto de explotación.
Los resultados deberían permitir a los responsables de la toma de decisiones evaluar varias métricas a la vez: el GOP estabilizado, el EBITDA o el NOI (si procede), la TIR con y sin apalancamiento, el múltiplo de capital, la cobertura del servicio de la deuda, la relación préstamo-valor, el periodo de amortización y el valor en el momento de la salida. Ninguno de estos datos debe analizarse de forma aislada. Una TIR prevista alta, basada en un periodo de tenencia corto y un múltiplo de salida agresivo, es muy diferente de un proyecto que genera un flujo de caja duradero y una capacidad de refinanciación conservadora.
Elabora el argumento de ingresos a partir de datos del mercado
Las previsiones de ingresos son el punto en el que muchos modelos de desarrollo se vuelven demasiado optimistas. Un hotel nuevo no llega al mercado con una cartera de clientes consolidada, un equipo comercial formado, un perfil de reseñas ni una cartera de clientes corporativos. Tiene que ir ganando terreno poco a poco.
Empieza por definir un conjunto de competidores, hacer un análisis de la demanda segmentada, revisar la cartera de ofertas y trazar un perfil de estacionalidad. El modelo debería identificar de dónde vendrán las pernoctaciones: turismo de ocio esporádico, reservas corporativas negociadas, grupos, MICE, ventas al por mayor, estancias prolongadas u otros segmentos relevantes para el mercado. Cada segmento tiene un plazo de reserva, un patrón de cancelación, una tarifa media, un coste de adquisición y una capacidad de resistencia diferentes durante los periodos de menor demanda.
La ocupación y el ADR deben proyectarse mensualmente durante la fase de puesta en marcha y, una vez estabilizada la situación, mensualmente o, al menos, por temporadas. Las medias anuales pueden ocultar un grave problema de flujo de caja. Un complejo turístico costero puede alcanzar una tarifa media diaria excepcional en verano, pero tener dificultades para cubrir los costes fijos en temporada baja. Un hotel urbano puede depender de la demanda corporativa entre semana, que se debilita cuando se inaugura nueva oferta o cuando una gran empresa cambia su política de viajes.
El RevPAR es útil, pero no es el único indicador comercial. El modelo también debería evaluar el RevPAR neto, una vez descontados los costes de los canales, y la contribución por segmento. Una habitación vendida a través de un canal externo caro con descuento no equivale económicamente a una reserva directa con el mismo ADR bruto. Esta distinción influye en el presupuesto de marketing necesario, la estrategia de distribución y la rentabilidad realista del plan operativo.
La aceleración debería basarse en los resultados, no en las esperanzas
Un hotel solo puede crecer tan rápido como lo permita su plan de apertura. Las actividades de ventas previas a la apertura, el reconocimiento de la marca, la conectividad de distribución, la dotación de personal, la capacidad del operador y la disciplina en la fijación de precios influyen en los primeros 24 a 36 meses. Los retrasos en la obtención de licencias, la entrega de la obra, la contratación o la implementación de sistemas pueden afectar a los ingresos, mientras que los costes fijos siguen acumulándose.
Un enfoque práctico consiste en plantear un escenario base con un crecimiento gradual, un escenario optimista vinculado a ventajas comerciales concretas y un escenario pesimista que refleje una penetración más lenta en el mercado. El escenario optimista debería estar respaldado por pruebas, como un operador de confianza, una demanda contratada verificada o un destino con oferta limitada. No debería limitarse a suponer que el hotel alcanzará la tarifa media diaria (ADR) líder del mercado desde el primer día.
Convierte el concepto en flujo de caja operativo
El modelo operativo debe reflejar el hotel en cuestión, no un modelo de referencia abstracto de un departamento. Un hotel urbano de servicios selectos, un complejo turístico con todo incluido y un hotel boutique de lujo pueden tener un número similar de habitaciones, pero modelos de personal, costes de servicios y potencial de margen muy diferentes.
Los gastos departamentales deberían estar vinculados a los factores que generan ingresos siempre que sea posible. Los gastos de personal de habitaciones, limpieza, comisiones, coste de la comida, personal del spa y servicios públicos se comportan de forma diferente a medida que cambia la ocupación. Los gastos fijos, como los impuestos sobre la propiedad, los seguros, la seguridad, la tecnología y ciertos costes de gestión, necesitan sus propias hipótesis de escalación. Esto ofrece una visión más realista del apalancamiento operativo cuando los ingresos no alcanzan lo previsto.
El GOP es un punto de control clave porque indica si el concepto del hotel tiene capacidad para cubrir los honorarios de gestión, los gastos fijos, el servicio de la deuda y la rentabilidad para los propietarios. Sin embargo, un GOP sólido no significa automáticamente que la rentabilidad de la inversión sea atractiva. Los propietarios también deben tener en cuenta en sus modelos las reservas para mobiliario, equipamiento y accesorios (FF&E), los gastos de capital recurrentes, el capital circulante, las pérdidas previas a la apertura y cualquier requisito de marca o tecnología que deban financiar ellos mismos.
Esta distinción es especialmente importante en los proyectos de lujo y de complejos turísticos. Una reserva con fondos insuficientes puede mejorar el flujo de caja a corto plazo sobre el papel, pero a la vez debilitar la experiencia de los huéspedes y el valor del activo con el paso del tiempo. Proteger el producto físico no es un gasto opcional. Es parte del mantenimiento de la integridad de las tarifas y del valor de salida futuro.
Coste de desarrollo de modelos y financiación con disciplina
El presupuesto de desarrollo debería incluir algo más que los costes directos de construcción. El terreno, el diseño, los permisos, los asesores técnicos, las comisiones del operador y de la marca, los gastos previos a la apertura, los gastos de financiación, las contingencias, los impuestos, los intereses durante la construcción y el capital circulante pueden modificar considerablemente las necesidades de capital propio.
El momento también es clave. Un modelo debería reflejar los pagos mensuales o trimestrales de la construcción, las aportaciones de capital, la utilización de los préstamos, la capitalización de intereses y la fecha de apertura. Un retraso de seis meses puede aumentar los intereses durante la construcción, retrasar la entrada de efectivo y requerir más capital justo cuando los inversores esperan que el hotel empiece a generar ingresos.
Las hipótesis sobre la deuda merecen el mismo escrutinio que las hipótesis de mercado. Analiza el tipo de interés, la amortización, el plazo de compromiso, las cláusulas restrictivas, la fecha de refinanciación y los posibles requisitos del prestamista en cuanto a garantías de finalización o sobrecostes. Si el proyecto depende de una refinanciación tras la estabilización, el análisis debería utilizar un coeficiente de cobertura del servicio de la deuda y una base de valoración conservadores. La disponibilidad de refinanciación no está garantizada solo porque el hotel haya tenido un único año de buen rendimiento operativo.
Realiza pruebas de resistencia al modelo financiero del proyecto hotelero
Un modelo está listo para la toma de decisiones cuando muestra qué pasaría si el plan no saliera como se esperaba. El análisis de sensibilidad no debería ser solo una página de relleno al final del informe. Debería influir directamente en la cantidad de capital que se invierte, en cómo se estructura la deuda y en qué riesgos hay que mitigar antes del cierre.
Como mínimo, analiza el impacto de una menor ocupación, la presión sobre el precio medio diario (ADR), un retraso en la apertura, el aumento de los costes de construcción, unas tasas de interés más altas y una tasa de capitalización de salida o un múltiplo del EBITDA más bajos. Los análisis de sensibilidad más útiles combinan varias variables. Por ejemplo, un retraso en la apertura durante un periodo de presión sobre las tarifas puede resultar más perjudicial que cualquiera de esos dos factores por separado.
Los resultados de los escenarios deberían responder a preguntas prácticas. ¿En qué momento la cobertura del servicio de la deuda cae por debajo del umbral establecido por el prestamista? ¿Cuánto sobrecoste puede absorber el proyecto antes de que se necesite más capital? ¿Sigue la inversión cumpliendo el objetivo de rentabilidad si la estabilización tarda un año más? ¿Qué prima de tipo de interés se necesita para justificar las especificaciones de lujo elegidas?
Este proceso también permite identificar en qué aspectos se puede mejorar el proyecto. Una combinación de habitaciones revisada, un plan de servicios por fases, una distribución más eficiente de las zonas de servicio, una estructura de comisiones de los operadores ajustada o una estrategia de distribución más económica pueden proteger la rentabilidad sin comprometer el posicionamiento. El objetivo no es que la hoja de cálculo quede mejor, sino mejorar el diseño económico del activo.
Usa el modelo como una herramienta útil para los propietarios
La elaboración de modelos financieros debería continuar tras la aprobación del comité de inversiones. Una vez que empiece la construcción, el modelo de desarrollo debería actualizarse teniendo en cuenta los costes comprometidos, los plazos revisados, los cambios en la financiación y el gasto real previo a la apertura. Antes de la apertura, debería transformarse en un presupuesto para el propietario y un marco de plan de negocio con una responsabilidad clara en cuanto a la ocupación, el ADR, la combinación de canales, la nómina y el GOP.
Una vez inaugurado, compara los resultados reales con el plan de inversión original y la última previsión. Si el RevPAR está por debajo de lo previsto, averigua si el problema radica en la demanda del mercado, la estrategia de tarifas, los costes de distribución, la productividad de ventas, la calidad del producto o la ejecución por parte del operador. Si el GOP no alcanza los objetivos a pesar del crecimiento de los ingresos, identifica los departamentos de gastos que están provocando la desviación. Así es como los propietarios protegen el valor antes de que una desviación temporal se convierta en un problema estructural.
Para IHCS, los proyectos más sólidos son aquellos que siguen siendo rentables desde la fase de viabilidad hasta la de estabilización. El modelo financiero debería ofrecer a los inversores una base sólida para aprobar la inversión, proporcionar a los operadores unos objetivos operativos claros y dar a los propietarios un mecanismo práctico para evaluar si el activo está generando la rentabilidad para la que se creó.
Un hotel vale más que las previsiones iniciales de su apertura. Vale por el flujo de caja que puede generar, los riesgos que puede soportar y las decisiones de gestión que sus propietarios estén dispuestos a tomar cuando los resultados no salgan según lo previsto.