Una guía completa para entender cómo generan dinero los hoteles — y si vale la pena tu capital.
Índice
1. La Visión General: ¿Qué Tipo de Negocio es un Hotel?
En esencia, un hotel vende tiempo. Una habitación que no se vende esta noche genera cero ingresos — para siempre. Esa naturaleza perecedera del inventario hace que los hoteles sean fundamentalmente distintos a los negocios de productos, y moldea cada decisión financiera del sector.
Antes de analizar los retornos, los inversores deben entender que la industria hotelera no es homogénea. El modelo de negocio varía drásticamente según quién posee el activo, quién lo opera y bajo qué marca funciona.
2. Las Cuatro Estructuras del Modelo de Negocio
Propietario-Operador (Hotel Independiente)
El propietario posee el inmueble y gestiona el hotel. Control total, upside total — y exposición total al riesgo operativo. Funciona bien para propiedades boutique con identidad local fuerte, pero es intensivo en capital y exige capacidad de gestión. Antes de lanzarse, conocer los 9 pasos para crear un negocio hotelero es una base indispensable para cualquier inversor que considere esta vía.
Perfil inversor: Alta tolerancia al riesgo, experiencia operativa o equipo local sólido, horizonte de largo plazo.
Modelo de Franquicia
El propietario (franquiciado) paga a una marca (franquiciante) por el derecho a operar bajo su bandera — Marriott, Hilton, IHG, etc. La marca aporta sistemas de reservas, programas de fidelidad y estándares. El propietario gestiona las operaciones, directamente o a través de un tercero.
Perfil inversor: Busca reconocimiento de marca y distribución sin ceder el control. Comisiones típicas: 4–6% de ingresos totales como royalty + cuotas de marketing.
Contrato de Gestión
Una empresa operadora hotelera (p. ej., Aman, Four Seasons, o las propias marcas) gestiona el hotel en nombre del propietario a cambio de una tarifa base (típicamente 2–3% de ingresos totales) más una tarifa de incentivo (8–12% del GOP — Beneficio Operativo Bruto).
Perfil inversor: Inversor pasivo que busca experiencia operativa. Ideal para propiedades de lujo o gran escala donde la marca y la ejecución son determinantes.
REIT / Modelo Ligero en Activos (Asset-Light)
La marca licencia su nombre y sistemas pero no posee inmuebles. Marriott y Hilton son ejemplos paradigmáticos — tras segregar sus activos inmobiliarios, generan ingresos por comisiones con márgenes elevados y capital mínimo inmovilizado.
Perfil inversor: Inversor en mercados de capitales que busca exposición al sector sin riesgo inmobiliario directo.
3. Fuentes de Ingresos: De Dónde Viene el Dinero
Los ingresos de un hotel van más allá de las habitaciones. Entender la cuenta de resultados completa requiere analizar todos los centros de ingresos:
Ingresos por Habitaciones — La línea más grande y rentable. Depende de dos variables:
- ADR (Tarifa Media Diaria): El precio promedio cobrado por habitación ocupada.
- Tasa de Ocupación: El porcentaje de habitaciones disponibles vendidas en una noche.
Estas dos se combinan en el indicador más seguido del sector:
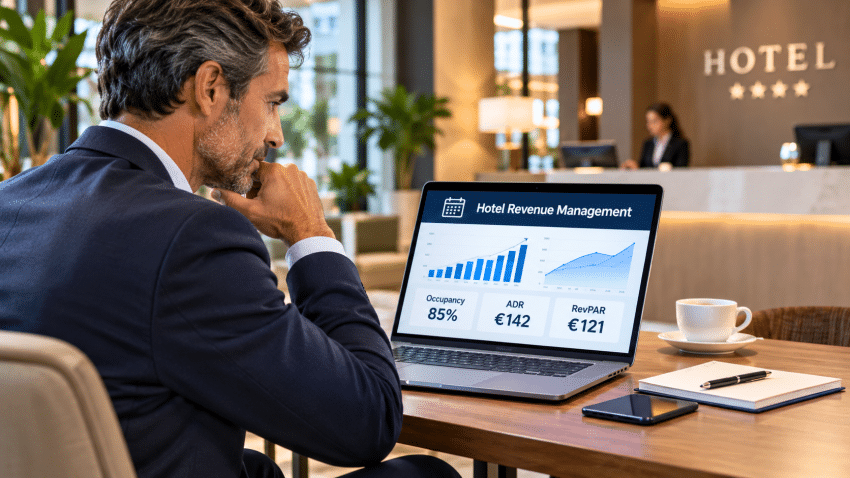
RevPAR (Ingreso por Habitación Disponible) = ADR × Tasa de Ocupación
Un hotel con ADR de $150 y 70% de ocupación tiene un RevPAR de $105. El crecimiento del RevPAR es la señal más clara de la salud de los ingresos de un hotel. Para entender en profundidad qué mide y por qué importa, consulta ¿Qué significa el RevPAR y por qué es importante? y, para estrategias concretas de mejora, esta guía para incrementar el RevPAR de tu hotel.
Alimentos y Bebidas (A&B) — Restaurantes, bares, room service, catering y banquetes. En hoteles de lujo y servicio completo, A&B puede representar el 25–35% de los ingresos totales, aunque con márgenes considerablemente inferiores a las habitaciones.
Reuniones, Incentivos, Conferencias y Eventos (MICE) — Alquiler de salas, servicios audiovisuales y catering grupal. Crítico para hoteles urbanos y de negocios. Los contratos de grupos pueden anclar la ocupación en períodos más lentos.
Ingresos Ancilares — Spa, parking, lavandería, minibar y, cada vez más: espacios de coworking, merchandising de marca y upsells digitales.
Otros Departamentos Operativos — Campos de golf, beach clubs, casinos (donde está permitido) y tiendas en resorts integrados.
4. La Estructura de Costos: A Dónde Va el Dinero
Los hoteles son negocios operativamente intensivos. Entender la estructura de costos es esencial para evaluar la rentabilidad. Un estudio de rentabilidad hotelera es una de las primeras herramientas que cualquier inversor serio debería encargar antes de comprometer capital.
Gastos Departamentales cubren los costos directos de cada centro de ingresos: mano de obra (el mayor costo individual en hotelería, típicamente 30–40% de los ingresos totales), costos de alimentos y bebidas (generalmente 28–35% de los ingresos de A&B) y suministros.
Gastos Operativos No Distribuidos incluyen administración general, ventas y marketing, mantenimiento de la propiedad y servicios públicos. Son costos compartidos que no pertenecen a un único departamento.
Honorarios de Gestión (si aplica) — Tarifa base e incentivo pagados al operador.
Cargas Fijas — Impuestos sobre la propiedad, seguros y renta (si es arrendada).
Gastos de Capital (CapEx) — Los hoteles requieren reinversión continua. La reserva estándar para reposición es del 4–5% de ingresos totales anual. Ignorar el CapEx es uno de los errores más frecuentes en la valoración hotelera. Para palancas prácticas de mejora, IHCS detalla cómo impulsar la rentabilidad de tu hotel a través de disciplina de costos y optimización de ingresos.
5. Los Indicadores Financieros Clave que Todo Inversor Hotelero Debe Conocer
| Indicador | Qué Mide | Referencia |
|---|---|---|
| Tasa de Ocupación | % de habitaciones vendidas | 60–75% (varía por mercado) |
| ADR | Tarifa media por habitación | Depende del mercado |
| RevPAR | Eficiencia de ingresos por habitación | KPI principal |
| TRevPAR | Ingresos totales por habitación disponible | Incluye todos los departamentos |
| Margen GOP | Beneficio Operativo Bruto / Ingresos Totales | 30–45% en servicio completo |
| Margen EBITDA | Beneficios antes de intereses, impuestos, D&A | 20–35% en hoteles estabilizados |
| NOI | Ingreso Neto Operativo | Base para valoración por cap rate |
| Cap Rate | NOI / Valor del Activo | 5–8% en la mayoría de tipologías |
| Período de Recuperación | Años para recuperar el equity invertido | Típicamente 8–15 años |
Para ver cómo estos indicadores interactúan en la práctica, medir el rendimiento hotelero: indicadores clave es una referencia sólida, y esta guía para optimizar ocupación y precio medio cubre las palancas operativas para mover los números.
6. Valoración Hotelera: Cómo Determinan el Precio los Inversores
Los hoteles se valoran principalmente con dos enfoques:
Enfoque por Ingresos (DCF o Capitalización Directa) — El más utilizado. Un NOI estabilizado se divide por un cap rate de mercado para obtener el valor. Por ejemplo, un hotel con $2M de NOI en un mercado con cap rates del 6% vale aproximadamente $33M.
Ventas Comparables — Precio por habitación (o por llave) basado en transacciones recientes en el mismo mercado y categoría. Hoteles de lujo urbanos pueden negociarse a $500,000–$1M+ por llave; hoteles de servicio limitado en periferia a $60,000–$120,000 por llave.
Costo de Reposición — Especialmente relevante para nuevos desarrollos o para evaluar si adquirir es más barato que construir.
Una evaluación operativa y financiera del sector hotelero es un paso crítico antes de invertir — permite comparar el activo objetivo frente a los estándares del mercado e identificar riesgos antes de desplegar capital.
7. La Tesis de Inversión: ¿Cuándo Tiene Sentido Invertir en un Hotel?
Una inversión hotelera funciona cuando:
- La ubicación es defendible. Los hoteles son negocios de localización. Las barreras a la oferta nueva (zonificación, escasez de suelo, permisos) protegen a las propiedades existentes.
- El precio de entrada es correcto. Pagar de más por un hotel — aunque esté bien gestionado — destruye el retorno. El precio de adquisición relativo al costo de reposición y al NOI es crítico.
- Existe un ángulo de creación de valor. Renovación, reposicionamiento (p. ej., convertir un independiente a franquicia) o una mejor gestión de revenue pueden desbloquear un upside significativo.
- La estructura de deuda es manejable. Los hoteles con cargas fijas elevadas e ingresos volátiles son sensibles al apalancamiento. Ratios LTV conservadores (50–60%) mejoran la resiliencia en ciclos bajistas.
- El operador está alineado. En los contratos de gestión, la alineación vía tarifa de incentivo (el operador gana más cuando el hotel gana más) es esencial.
8. Riesgos Clave a Analizar
Ciclicidad — El RevPAR hotelero correlaciona fuertemente con el crecimiento del PIB. Las crisis de 2009 y 2020 demostraron la rapidez con que la ocupación y las tarifas pueden colapsar. Los inversores deben simular caídas de RevPAR del 30–50%.
Competencia y nueva oferta — La construcción de nuevos hoteles en un submercado puede erosionar el RevPAR de las propiedades existentes durante años. Analizar siempre el pipeline de oferta antes de invertir.
Riesgo de marca/operador — Un contrato de gestión es una relación a largo plazo. El bajo rendimiento del operador es difícil y costoso de revertir. El due diligence sobre el historial del operador no es negociable.
Sorpresas de CapEx — El mantenimiento diferido y las renovaciones inesperadas son una de las principales causas de bajo rendimiento en inversiones hoteleras.
Riesgo regulatorio y laboral — Aumentos de salario mínimo, convenios colectivos y regulaciones locales pueden afectar materialmente los márgenes.
9. La Conclusión
El modelo de negocio hotelero recompensa a los inversores que entienden que están comprando tanto un activo inmobiliario como un negocio operativo — y que ambas dimensiones requieren un análisis riguroso. Las mejores inversiones hoteleras combinan una ubicación sólida con un precio de entrada razonable, un operador alineado y una estrategia clara de creación de valor.
El RevPAR te dice dónde ha estado un hotel. La calidad de la gestión, la defensibilidad de la ubicación y la disciplina en la estructura de capital te dirán a dónde va.