Ein umfassender Leitfaden, um zu verstehen, wie Hotels Geld verdienen – und ob sich Ihre Investition lohnt.
Inhaltsverzeichnis
1. Der Überblick: Was für eine Art von Unternehmen ist ein Hotel?
Im Wesentlichen verkauft ein Hotel Zeit. Ein Zimmer, das heute Nacht nicht verkauft wird, generiert keinerlei Einnahmen – und das für immer. Diese Vergänglichkeit des Bestands unterscheidet Hotels grundlegend von Produktgeschäften und prägt jede finanzielle Entscheidung in dieser Branche.
Bevor sie die Renditen analysieren, sollten Anleger verstehen, dass die Hotelbranche nicht homogen ist. Das Geschäftsmodell variiert erheblich je nachdem , wem die Immobilie gehört, wer sie betreibt und unter welcher Marke sie geführt wird.
2. Die vier Strukturen des Geschäftsmodells
Eigentümer und Betreiber (unabhängiges Hotel)
Der Eigentümer ist Eigentümer der Immobilie und leitet das Hotel. Vollständige Kontrolle, volles Gewinnpotenzial – und volle Exposition gegenüber dem operativen Risiko. Dies funktioniert gut bei Boutique-Hotels mit einer starken lokalen Identität, ist jedoch kapitalintensiv und erfordert Managementkompetenz. Bevor Sie den Schritt wagen, sollten Sie die 9 Schritte zur Gründung eines Hotelunternehmens kennen, ist eine unverzichtbare Grundlage für jeden Investor, der diesen Weg in Betracht zieht.
Anlegerprofil: Hohe Risikobereitschaft, operative Erfahrung oder ein solides lokales Team, langfristiger Anlagehorizont.
Franchise-Modell
Der Eigentümer (Franchisenehmer) zahlt an eine Marke (Franchisegeber) für das Recht, unter deren Namen zu operieren – Marriott, Hilton, IHG usw. Die Marke stellt Reservierungssysteme, Treueprogramme und Standards zur Verfügung. Der Eigentümer leitet den Betrieb entweder direkt oder über einen Dritten.
Anlegerprofil: Strebt Markenbekanntheit und Vertriebskanäle an, ohne die Kontrolle abzugeben. Übliche Provisionen: 4–6 % des Gesamtumsatzes als Lizenzgebühr + Marketingbeiträge.
Managementvertrag
Ein Hotelbetreiber (z. B. Aman, Four Seasons oder die eigenen Marken) verwaltet das Hotel im Auftrag des Eigentümers gegen eine Grundgebühr (in der Regel 2–3 % des Gesamtumsatzes) zuzüglich einer Leistungsprämie (8–12 % des GOP – Bruttobetriebsgewinn).
Anlegerprofil: Passiver Anleger, der auf operative Expertise setzt. Ideal für Luxusimmobilien oder Großprojekte, bei denen die Marke und die Umsetzung entscheidend sind.
REIT / Asset-Light-Modell
Die Marke vergibt Lizenzen für ihren Namen und ihre Systeme, besitzt jedoch keine Immobilien. Marriott und Hilton sind dafür Paradebeispiele – nachdem sie ihre Immobilienvermögen ausgegliedert haben, erzielen sie Provisionserlöse mit hohen Margen und minimalem gebundenem Kapital.
Anlegerprofil: Kapitalmarktanleger, der ein Engagement in diesem Sektor ohne direktes Immobilienrisiko anstrebt.
3. Einnahmequellen: Woher kommt das Geld?
Die Einnahmen eines Hotels gehen über die Zimmervermietung hinaus. Um die vollständige Gewinn- und Verlustrechnung zu verstehen, müssen alle Ertragsquellen analysiert werden:
Zimmererlöse – Der größte und rentabelste Posten. Er hängt von zwei Variablen ab:
- ADR (Durchschnittlicher Tagespreis): Der durchschnittliche Preis pro belegtem Zimmer.
- Auslastungsrate: Der Prozentsatz der verkauften verfügbaren Zimmer pro Nacht.
Diese beiden Faktoren fließen in den meistbeachteten Indikator der Branche ein:
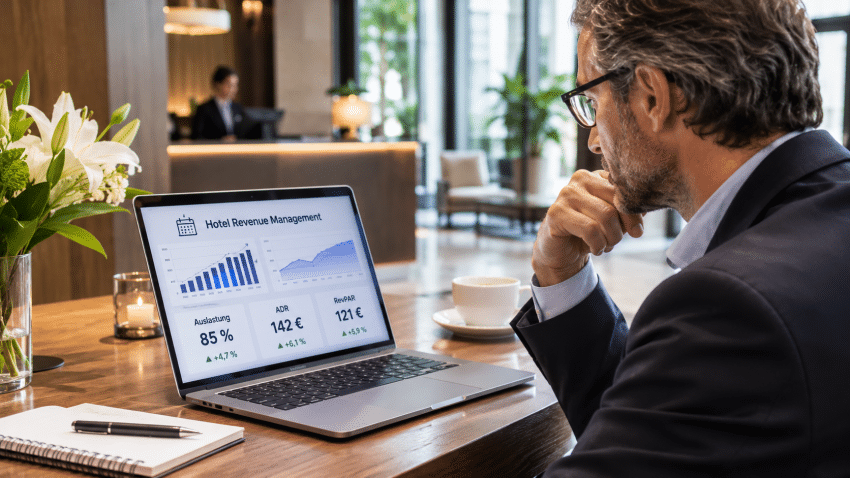
RevPAR (Ertrag pro verfügbarem Zimmer) = ADR × Auslastungsrate
Ein Hotel mit einem ADR von 150 $ und einer Auslastung von 70 % weist einen RevPAR von 105 $ auf. Das Wachstum des RevPAR ist der deutlichste Indikator für die Ertragslage eines Hotels. Um genau zu verstehen, was dieser Wert misst und warum er von Bedeutung ist, lesen Sie bitte „Was bedeutet RevPAR und warum ist es wichtig?“ und für konkrete Strategien zur Verbesserung diesen Leitfaden zur Steigerung des RevPAR Ihres Hotels.
Lebensmittel und Getränke (F&B) – Restaurants, Bars, Zimmerservice, Catering und Bankette. In Luxushotels und Full-Service-Hotels kann der F&B-Bereich 25–35 % des Gesamtumsatzes ausmachen, wobei die Margen jedoch deutlich geringer sind als im Zimmergeschäft.
Meetings, Incentives, Konferenzen und Veranstaltungen (MICE) – Vermietung von Tagungsräumen, audiovisuelle Dienstleistungen und Gruppenverpflegung. Von entscheidender Bedeutung für Stadt- und Businesshotels. Gruppenverträge können die Auslastung in schwächeren Zeiträumen sichern.
Nebenumsätze — Spa, Parkplätze, Wäscheservice, Minibar und zunehmend auch: Coworking-Räume, Marken-Merchandising und digitale Upsells.
Weitere operative Bereiche — Golfplätze, Strandclubs, Casinos (sofern zulässig) und Geschäfte in integrierten Resorts.
4. Die Kostenstruktur: Wohin fließt das Geld?
Hotels sind betriebsintensive Unternehmen. Das Verständnis der Kostenstruktur ist für die Beurteilung der Rentabilität von entscheidender Bedeutung. Eine Rentabilitätsanalyse für Hotels ist eines der ersten Instrumente, das jeder ernsthafte Investor in Auftrag geben sollte, bevor er Kapital einbringt.
Die Abteilungsausgaben decken die direkten Kosten der einzelnen Ertragsquellen ab: Personalkosten (der größte Einzelposten im Gastgewerbe, in der Regel 30–40 % des Gesamtumsatzes), Kosten für Speisen und Getränke (in der Regel 28–35 % des F&B-Umsatzes) sowie Betriebsmittel.
Zuden nicht zugeordneten Betriebskosten zählen allgemeine Verwaltung, Vertrieb und Marketing, Instandhaltung der Immobilie sowie Versorgungsleistungen. Es handelt sich um Gemeinschaftskosten, die nicht einer einzelnen Abteilung zuzuordnen sind.
Verwaltungsgebühren (falls zutreffend) – Grundgebühr und Leistungsprämie, die an den Betreiber gezahlt werden.
Fixe Kosten — Grundsteuern, Versicherungen und Miete (falls gemietet).
Investitionsausgaben (CapEx) – Hotels erfordern kontinuierliche Reinvestitionen. Die Standardrücklage für Erneuerungsmaßnahmen beträgt 4–5 % des jährlichen Gesamtumsatzes. Das Ignorieren der CapEx-Ausgaben ist einer der häufigsten Fehler bei der Hotelbewertung. Als praktische Ansatzpunkte zur Verbesserung erläutert IHCS, wie Sie die Rentabilität Ihres Hotels steigern können durch Kostendisziplin und Ertragsoptimierung steigern können.
5. Die wichtigsten Finanzkennzahlen, die jeder Hotelinvestor kennen sollte
| Indikator | Was wird gemessen? | Referenz |
|---|---|---|
| Auslastungsrate | Prozentualer Anteil der verkauften Zimmer | 60–75 % (variiert je nach Markt) |
| ADR | Durchschnittlicher Zimmerpreis | Je nach Markt |
| RevPAR | Umsatzeffizienz pro Zimmer | Wichtigste Kennzahl |
| TRevPAR | Gesamterlös pro verfügbarem Zimmer | Beinhaltet alle Abteilungen |
| GOP-Marge | Bruttobetriebsergebnis / Gesamtumsatz | 30–45 % im Vollservice-Betrieb |
| EBITDA-Marge | Ergebnis vor Zinsen, Steuern und Abschreibungen | 20–35 % bei etablierten Hotels |
| NOI | Nettobetriebsergebnis | Grundlage für die Bewertung anhand der Cap-Rate |
| Kapitalisierungszinssatz | NOI / Wert der Immobilie | 5–8 % bei den meisten Objekttypen |
| Amortisationszeit | Jahre bis zur Amortisation des investierten Eigenkapitals | In der Regel 8–15 Jahre |
Um zu sehen, wie diese Kennzahlen in der Praxis zusammenwirken, die Leistung eines Hotels zu messen: Schlüsselindikatoren ist eine fundierte Orientierungshilfe, und dieser Leitfaden zur Optimierung von Auslastung und Durchschnittspreis behandelt die operativen Hebel, mit denen sich die Zahlen verbessern lassen.
6. Hotelbewertung: Wie Investoren den Preis festlegen
Hotels werden hauptsächlich anhand von zwei Ansätzen bewertet:
Ertragsansatz (DCF oder direkte Kapitalisierung) – Der am häufigsten verwendeteAnsatz. Ein stabilisierter NOI wird durch eine marktübliche Kapitalisierungsrate geteilt, um den Wert zu ermitteln. Beispielsweise ist ein Hotel mit einem NOI von 2 Mio. $ in einem Markt mit Kapitalisierungsraten von 6 % etwa 33 Mio. $ wert.
Vergleichbare Verkäufe – Preis pro Zimmer (oder pro Schlüssel) auf der Grundlage aktueller Transaktionen im selben Markt und derselben Kategorie. Luxushotels in Stadtzentren können zu Preisen von 500.000 bis über 1 Mio. Dollar pro Zimmer gehandelt werden; Hotels mit eingeschränktem Service in Vororten zu Preisen von 60.000 bis 120.000 Dollar pro Zimmer.
Wiederbeschaffungskosten – Besonders relevant für Neubauprojekte oder zur Beurteilung, ob der Kauf günstiger ist als der Neubau.
Eine operative und finanzielle Bewertung des Hotelsektors ist ein entscheidender Schritt vor einer Investition – sie ermöglicht es, die Zielimmobilie mit den Marktstandards zu vergleichen und Risiken zu identifizieren, bevor Kapital eingesetzt wird.
7. Die Investitionsthese: Wann ist eine Investition in ein Hotel sinnvoll?
Eine Hotelinvestition ist dann erfolgreich, wenn:
- Der Standort ist gut zu verteidigen. Hotels sind standortabhängige Unternehmen. Die Hindernisse für neue Angebote (Bebauungspläne, Grundstücksknappheit, Genehmigungen) schützen die bestehenden Immobilien.
- Der Einstiegspreis ist angemessen. Ein überhöhter Kaufpreis für ein Hotel – selbst wenn es gut geführt wird – schmälert die Rendite. Das Verhältnis des Kaufpreises zu den Wiederbeschaffungskosten und zum NOI ist entscheidend.
- Es besteht Potenzial zur Wertschöpfung. Eine Renovierung, eine Neupositionierung (z. B. die Umwandlung eines unabhängigen Hotels in ein Franchise-Hotel) oder ein verbessertes Ertragsmanagement können ein erhebliches Wertsteigerungspotenzial erschließen.
- Die Verschuldungsstruktur ist überschaubar. Hotels mit hohen Fixkosten und schwankenden Einnahmen reagieren empfindlich auf die Verschuldung. Konservative LTV-Kennzahlen (50–60 %) verbessern die Widerstandsfähigkeit in Abschwungphasen.
- Der Betreiber ist auf die Ziele ausgerichtet. In den Verwaltungsverträgen ist die Ausrichtung über eine Leistungsprämie (der Betreiber verdient mehr, wenn das Hotel mehr einnimmt) von entscheidender Bedeutung.
8. Zu analysierende Hauptrisiken
Zyklizität – Der RevPAR im Hotelgewerbe steht in engem Zusammenhang mit dem BIP-Wachstum. Die Krisen der Jahre 2009 und 2020 haben gezeigt, wie schnell die Auslastung und die Preise einbrechen können. Investoren sollten RevPAR-Rückgänge von 30–50 % simulieren.
Wettbewerb und neues Angebot – Der Bau neuer Hotels in einem Teilmarkt kann das RevPAR bestehender Objekte über Jahre hinweg beeinträchtigen. Analysieren Sie vor einer Investition stets die geplante Angebotsentwicklung.
Marken-/Betreiberrisiko – Ein Managementvertrag ist eine langfristige Beziehung. Eine unzureichende Leistung des Betreibers lässt sich nur schwer und kostspielig beheben. Eine sorgfältige Prüfung der bisherigen Leistungsbilanz des Betreibers ist unabdingbar.
CapEx-Überraschungen — Aufgeschobene Instandhaltungsmaßnahmen und unerwartete Renovierungen gehören zu den Hauptursachen für eine unterdurchschnittliche Rendite bei Hotelinvestitionen.
Regulatorische und arbeitsrechtliche Risiken — Erhöhungen des Mindestlohns, Tarifverträge und lokale Vorschriften können die Margen erheblich beeinträchtigen.
9. Das Fazit
Das Geschäftsmodell der Hotelbranche belohnt Investoren, die verstehen, dass sie sowohl eine Immobilie als auch ein operatives Unternehmen erwerben – und dass beide Aspekte einer gründlichen Analyse bedürfen. Die besten Hotelinvestitionen verbinden eine solide Lage mit einem angemessenen Einstiegspreis, einem zielgerichteten Betreiber und einer klaren Strategie zur Wertschöpfung.
Der RevPAR gibt Aufschluss darüber, wo ein Hotel bisher stand. Die Qualität des Managements, die Attraktivität des Standorts und die Disziplin bei der Kapitalstruktur geben Aufschluss darüber, wohin es sich entwickeln wird.