Un hotel puede parecer que tiene un precio atractivo por habitación y, aun así, acabar destruyendo valor tras la compra. La razón es sencilla: las habitaciones no son la inversión. La inversión la constituyen el flujo de caja, la posición en el mercado, el modelo operativo, el capital necesario y la capacidad de mejorar el rendimiento. Saber valorar la adquisición de un hotel implica analizar estos cinco aspectos antes de que el comprador invierta su capital.
Para los inversores y propietarios, una valoración fiable no es una simple cifra sacada de la opinión de un agente inmobiliario o de un informe genérico de tasación inmobiliaria. Es una visión estructurada de cuánto vale el activo hoy en día, qué puede generar bajo una gestión competente y qué capital y riesgo se necesitan para llegar a esa situación.
Índice
Empieza por definir bien qué es el valor
A la hora de valorar la adquisición de un hotel, hay que distinguir tres perspectivas que a menudo se confunden durante las negociaciones: el valor tal y como está, el valor estabilizado y el valor de inversión para un comprador concreto.
El valor «tal cual» refleja el estado actual del hotel, su rendimiento histórico, sus obligaciones contractuales y sus necesidades inmediatas de capital. El valor estabilizado refleja el rendimiento tras un periodo de puesta en marcha razonable, un programa de reposicionamiento, una renovación o un plan de mejora operativa. El valor de inversión es más específico: refleja lo que el hotel vale para tu organización teniendo en cuenta tu coste de capital, las capacidades de tu plataforma, tu situación fiscal, tus relaciones con las marcas y tus objetivos estratégicos.
Un comprador que cuente con una sólida plataforma de gestión de ingresos puede ver un potencial de crecimiento significativo en un hotel independiente con poca presencia en el mercado. En cambio, puede que otro comprador no tenga la experiencia, la infraestructura operativa local o la capacidad de capital necesarias para aprovechar ese potencial. El establecimiento es el mismo, pero el valor de la inversión no lo es.
Esta distinción es importante cuando los vendedores promocionan una perspectiva de futuro en lugar del flujo de caja actual. Un escenario estabilizado solo puede justificar una prima si la trayectoria hacia la estabilización está documentada, financiada y es viable desde el punto de vista operativo.
Calcula la valoración a partir del flujo de caja a nivel de hotel
El punto de partida más fiable es una cuenta de resultados normalizada del hotel. Los estados financieros históricos son importantes, pero rara vez cuentan toda la historia. El rendimiento del hotel puede verse distorsionado por un mantenimiento aplazado, gastos específicos del propietario, una ejecución comercial deficiente, operaciones puntuales con grupos, perturbaciones temporales del mercado o un acuerdo de gestión inusualmente favorable.
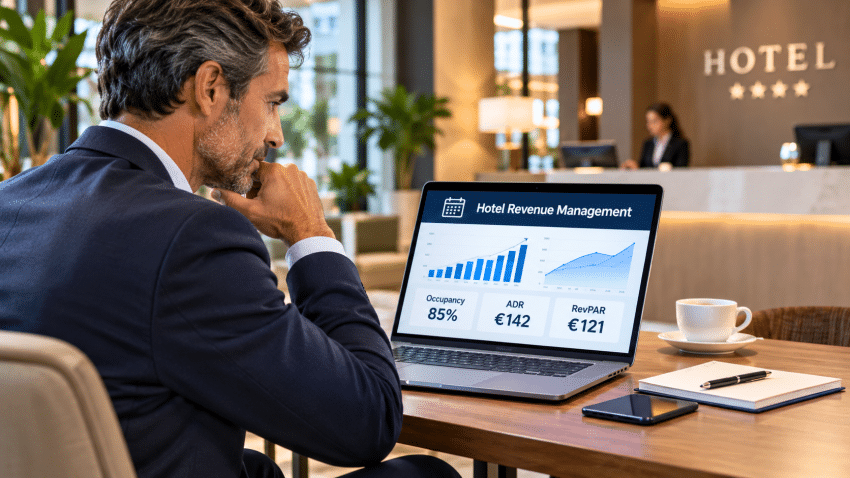
Lo primero es normalizar los ingresos. Revisa la ocupación, el ADR, el RevPAR, la segmentación, la duración de la estancia, el ritmo de reservas, la combinación de canales, las cancelaciones y la estacionalidad. Compara el hotel con sus competidores y con los factores que impulsan la demanda en el mercado. Un hotel con una ocupación del 72 % puede parecer que va bien hasta que ves que sus competidores están al 80 %, o hasta que el análisis muestra que el hotel está haciendo grandes descuentos para llenar las habitaciones.
A continuación, normaliza los gastos. Los gastos de nómina, suministros, comida y bebida, ventas y marketing, distribución, reparaciones y mantenimiento, seguros, impuestos sobre la propiedad y comisiones de gestión deben evaluarse comparándolos tanto con los resultados históricos como con unos parámetros operativos realistas. El objetivo no es reducir los gastos a un porcentaje arbitrario, sino determinar la estructura de costes necesaria para ofrecer la experiencia que quieres que tengan tus huéspedes y alcanzar los objetivos de ingresos previstos.
En la mayoría de los establecimientos de servicio completo, complejos turísticos y de estilo de vida, analiza cada departamento de ingresos por separado. Un complejo turístico puede tener un valor considerable en el spa, el golf, el club de playa, el aparcamiento, los eventos, las residencias o la restauración. Esos departamentos pueden mejorar los ingresos totales, pero también pueden suponer una gran intensidad de mano de obra, necesidades de capital y volatilidad en los márgenes. No valores los ingresos complementarios como si cada dólar fuera a parar directamente al resultado final.
El dato clave es el beneficio operativo neto sostenible, que suele calcularse una vez deducidos todos los gastos operativos, las comisiones de marca o de gestión y una provisión para mobiliario, instalaciones y equipamiento. Una provisión no deja de ser necesaria solo porque el propietario la haya aplazado. Los hoteles consumen capital constantemente, y pasar por alto ese hecho hace que el valor se sobrevalore.
Utiliza varios métodos de valoración, no solo uno
La adquisición de un hotel debe analizarse desde varios puntos de vista. Cada método responde a una pregunta diferente, y las diferencias entre ellos suelen poner de manifiesto el riesgo que entraña la operación.
Capitalización de ingresos
El método de capitalización directa convierte el NOI estabilizado en valor:
Valor = NOI estabilizado / Tasa de capitalización de mercado
Si un hotel genera 3 millones de dólares de NOI estabilizado y los datos del mercado respaldan una tasa de capitalización del 7,5 %, el valor resultante es de 40 millones de dólares. El cálculo es sencillo. Pero elegir el NOI y la tasa de capitalización correctos no lo es tanto.
Las tasas de capitalización deben tener en cuenta la ubicación, la calidad del activo, la liquidez del mercado, la volatilidad de la demanda, la solidez de la marca, las condiciones del contrato, el estado del inmueble y el interés de los compradores. Un complejo turístico de lujo con demanda internacional estacional no debería valorarse al mismo ritmo que un hotel de servicios selectos con una demanda corporativa diversificada entre semana, aunque su NOI actual sea idéntico.
Análisis de flujos de caja descontados
Un modelo de flujo de caja descontado resulta especialmente útil cuando los resultados van a cambiar de forma significativa tras la adquisición. Calcula los flujos de caja anuales a lo largo de un periodo de tenencia, que suele ser de entre cinco y diez años, y descártalos utilizando una tasa de rentabilidad exigida que refleje el riesgo del activo.
El modelo debería incluir el calendario de los gastos de renovación, el aumento progresivo de los ingresos, las comisiones de gestión, el servicio de la deuda (si se evalúan las rentabilidades del capital), las reservas para mobiliario, equipamiento y accesorios (FF&E), los impuestos sobre la propiedad y los costes de salida. El valor terminal debería basarse en una tasa de capitalización de salida conservadora, que suele ser más alta que la tasa de capitalización de entrada cuando hay incertidumbre en el mercado o se prevén importantes necesidades de capital en el futuro.
El análisis DCF es donde se ponen de manifiesto las hipótesis de la adquisición. Si la rentabilidad prevista depende de un crecimiento inmediato del ADR, de una reducción drástica de la plantilla y de un valor terminal muy optimista, el comprador no está comprando un activo con descuento. Lo que está comprando es una previsión que requiere una ejecución impecable.
Transacciones comparables y precio por unidad
Las ventas comparables ayudan a comprobar si la valoración se ajusta al comportamiento real de los inversores en el mercado. Hay que tener en cuenta la clase de inmueble, el tamaño, la ubicación, el estado, los resultados operativos, el valor del terreno, la marca a la que pertenece y la fecha de venta. En mercados turísticos o secundarios con poco volumen de operaciones, los datos comparables pueden ser limitados o estar desactualizados, por lo que este método debería tener menos peso.
El precio por habitación sirve como referencia de mercado, sobre todo para los hoteles de servicio selecto con instalaciones relativamente similares. No sustituye al análisis de ingresos. Un hotel de 150 habitaciones con instalaciones obsoletas, poca demanda y una necesidad de renovación de 12 millones de dólares no se puede valorar solo comparándolo con un competidor de 150 habitaciones recién renovado que se vendió a un precio por habitación muy alto.
El coste de reposición puede servir como un criterio adicional. Si el precio de compra está muy por debajo del coste de construir un hotel de la competencia, eso puede indicar que hay una oportunidad. También puede indicar que el activo tiene algún problema de ubicación, demanda o gestión que la rentabilidad de una nueva construcción no puede resolver.
Calcula los gastos de capital antes de fijar el precio del acuerdo
Los gastos de capital diferidos son una de las fuentes más habituales de error en la valoración. Una evaluación del estado de un inmueble debería traducirse en un modelo de adquisición, no archivarse como un simple informe técnico.
Evalúa las habitaciones, los baños, las zonas comunes, los sistemas del edificio, los ascensores, los tejados, las piscinas, las cocinas, la infraestructura informática, los sistemas de seguridad y las zonas de servicio. A continuación, distingue entre las reparaciones imprescindibles, los planes de mejora del establecimiento exigidos por la marca, las mejoras orientadas a los huéspedes necesarias para impulsar la tarifa media diaria (ADR) y las inversiones estratégicas destinadas a reposicionar el activo.
El momento en que se lleva a cabo es tan importante como el importe total. Una reforma de 10 millones de dólares financiada a lo largo de cuatro años tiene un impacto en el flujo de caja diferente al de un programa obligatorio de 10 millones de dólares que haya que realizar antes o justo después del cierre. La reforma también afecta al rendimiento operativo debido al cierre de habitaciones, las molestias y el tiempo de recuperación. Una valoración que incluya el crecimiento futuro de la tarifa media diaria (ADR), pero que excluya el tiempo de inactividad por la reforma, está incompleta.
Comprueba el operador, la marca y la estructura del contrato
El valor de un hotel depende en gran medida de cómo se gestione el activo. Comprueba si el hotel es independiente, está bajo franquicia, en régimen de arrendamiento o bajo gestión, y revisa los contratos con detalle.
Un contrato de gestión puede incluir honorarios básicos e incentivos, derechos de aprobación del propietario, cláusulas de rescisión, obligaciones de pago de «key money», pruebas de rendimiento y normas de marca. Un contrato de franquicia aporta distribución y reconocimiento, pero también puede suponer costes de regalías, marketing, reservas y tecnología. Un contrato de alquiler puede generar ingresos más predecibles, pero solo si la solvencia del arrendatario y la cobertura del alquiler son fiables.
Un operador adecuado puede multiplicar el valor de un activo gracias a la disciplina comercial, el alcance de la distribución, el control de la mano de obra y la experiencia del cliente. Un operador inadecuado puede absorber los gastos sin conseguir mejorar el RevPAR ni el GOP. Evalúa el modelo operativo basándote en datos, no solo en la reputación de la marca.
Somete el caso de inversión a una prueba de resistencia
Antes de fijar una oferta definitiva, analiza los escenarios más pesimistas que reflejen los riesgos reales del sector hotelero. Analiza una recuperación más lenta de la demanda, un menor crecimiento del ADR, mayores costes salariales, un aumento de la cuota de mercado de las agencias de viajes online, retrasos en las reformas, una tasa de capitalización de salida más alta y menores ingresos por grupos o eventos. En el caso de los complejos turísticos, ten en cuenta las perturbaciones meteorológicas, la reducción de los vuelos y la estacionalidad. Para los hoteles urbanos, ten en cuenta la caída de los viajes de negocios y la nueva oferta.
Un caso práctico útil para el comité de inversiones muestra algo más que la rentabilidad básica. Muestra el punto en el que la rentabilidad de las acciones se vuelve inaceptable e identifica las hipótesis que dan lugar a ese resultado. Si una caída moderada de la ocupación o un aumento de un punto en la tasa de capitalización de salida elimina la rentabilidad esperada, habría que ajustar el precio o la estructura de la operación debería ofrecer alguna protección.
Convierte la valoración en una estrategia de negociación
La valoración final debería traducirse directamente en las condiciones de la operación. Si el hotel necesita una reforma importante, el comprador podría exigir una rebaja en el precio, una aportación de capital por parte del vendedor, un depósito en garantía o un plan de pago por fases. Si el rendimiento futuro depende de mantener a un operador clave o una cuenta corporativa, el contrato y el plan de transición deberían proteger ese valor.
En el caso de los activos complejos, IHCS aborda la valoración como una cuestión tanto de ejecución como financiera: ¿qué hay que cambiar?, ¿quién se encargará de ello?, ¿cuánto costará? y ¿cuándo llegará el flujo de caja? Esa disciplina evita que los compradores paguen hoy por mejoras operativas que quizá nunca lleguen a materializarse.
El mejor precio de compra no es la cifra más alta que tu modelo pueda justificar. Es el precio que deja margen suficiente para los gastos de capital, el riesgo operativo y una rentabilidad que siga cumpliendo tus objetivos de inversión aunque el hotel no alcance los resultados previstos.