Ein umfassender Leitfaden, der Ihnen erklärt, wie Hotels Geld verdienen – und ob sie Ihre Investition wert sind.
Inhaltsverzeichnis
1. Der Gesamtüberblick: Was für ein Unternehmen ist ein Hotel?
Im Kern verkauft ein Hotel Zeit. Ein Zimmer, das heute Nacht nicht verkauft wird, bringt keinerlei Einnahmen – und das für immer. Aufgrund dieser Vergänglichkeit des Bestands unterscheiden sich Hotels grundlegend von Produktunternehmen, und diese Tatsache prägt jede finanzielle Entscheidung in der Branche.
Vor diesem Hintergrund und noch bevor sie die Renditen analysieren, müssen Anleger verstehen, dass die Hotelbranche kein einheitliches Ganzes ist. Tatsächlich variiert das Geschäftsmodell erheblich , je nachdem , wem die Immobilie gehört, wer sie betreibt und unter welcher Marke sie geführt wird.
2. Die vier Strukturen von Geschäftsmodellen
Inhaber und Betreiber (unabhängiges Hotel)
Der Eigentümer ist sowohl Eigentümer der Immobilie als auch Betreiber des Hotels, was vollständige Kontrolle und volle Gewinnchancen bedeutet – aber auch ein uneingeschränktes Betriebsrisiko. Dieses Modell eignet sich zwar gut für Boutique-Hotels mit starker lokaler Identität, ist jedoch kapitalintensiv und stellt hohe Anforderungen an das Management. Vor der Eröffnung sollten Sie die 9 Schritte zum Aufbau eines Hotelunternehmens ist eine unverzichtbare Grundlage für jeden Investor, der diesen Weg in Betracht zieht.
Anlegerprofil: Hohe Risikobereitschaft, operative Fachkenntnisse oder ein starkes lokales Team, langfristiger Anlagehorizont.
Franchise-Modell
Im Gegensatz zum Eigentümer-Betreiber-Modell ermöglicht das Franchise-Modell einem Eigentümer (Franchisenehmer), einer Marke (Franchisegeber) eine Gebühr für das Recht zu entrichten, unter deren Namen – Marriott, Hilton, IHG usw. – zu operieren. Bei dieser Vereinbarung stellt die Marke Reservierungssysteme, Treueprogramme und Standards zur Verfügung, während der Eigentümer den Betrieb entweder direkt oder über einen externen Betreiber abwickelt.
Anlegerprofil: Strebt Markenbekanntheit und Vertriebskanäle an, ohne die Kontrolle vollständig abzugeben. Übliche Gebühren: 4–6 % des Gesamtumsatzes als Lizenzgebühren + Marketinggebühren.
Verwaltungsvertrag
Um die Trennung von Eigentum und Betrieb noch einen Schritt weiterzuführen, bedeutet eine Managementvertragsstruktur, dass eine Hotelmanagementgesellschaft (z. B. Aman, Four Seasons oder die Marken selbst) das Hotel im Auftrag des Eigentümers betreibt. Im Gegenzug erhält der Betreiber eine Grundvergütung (in der Regel 2–3 % des Gesamtumsatzes) sowie eine Erfolgsprämie (8–12 % des GOP – Bruttobetriebsgewinns).
Anlegerprofil: Passiver Anleger, der auf betriebliche Fachkompetenz setzt. Ideal für Luxusimmobilien oder Großobjekte, bei denen Marke und Umsetzung im Vordergrund stehen.
Immobilieninvestmentgesellschaft (REIT) / Asset-Light
Am anderen Ende des Spektrums bedeutet das „Asset-Light“-Modell, dass die Marke ihren Namen und ihre Systeme in Lizenz vergibt, jedoch keinerlei Immobilien besitzt. Marriott und Hilton sind hierfür Paradebeispiele – nach der Ausgliederung ihrer Immobilienbereiche erzielen sie nun margenstarke Gebühreneinnahmen bei minimalem Kapitalbedarf in Form von Vermögenswerten.
Anlegerprofil: Anleger an den öffentlichen Märkten, der ein Engagement im Hotelsektor ohne direktes Immobilienrisiko anstrebt.
3. Einnahmequellen: Woher das Geld kommt
Die Einnahmen eines Hotels beschränken sich nicht nur auf Zimmer. Um die Gewinn- und Verlustrechnung vollständig zu verstehen, müssen vielmehr alle Ertragsquellen gemeinsam betrachtet werden:
Zimmerumsatz – Der größte und profitabelste Posten. Er wird in erster Linie von zwei Variablen bestimmt:
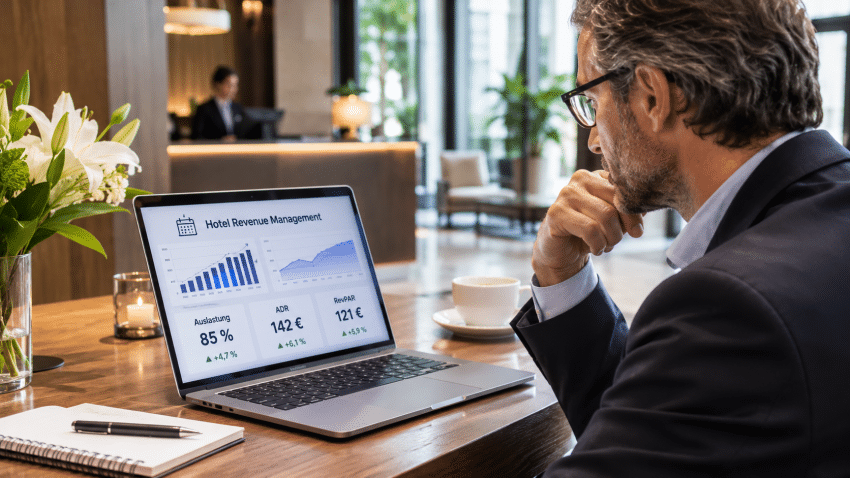
- ADR (Average Daily Rate): Der durchschnittliche Preis pro belegtem Zimmer.
- Auslastungsrate: Der Prozentsatz der an einer bestimmten Nacht verkauften verfügbaren Zimmer.
Aus diesen beiden Faktoren ergibt sich die in der Branche am häufigsten beachtete Kennzahl:
RevPAR (Umsatz pro verfügbarem Zimmer) = ADR × Auslastungsrate
Ein Hotel mit einem ADR von 150 $ und einer Auslastung von 70 % weist einen RevPAR von 105 $ auf. Das RevPAR-Wachstum ist der deutlichste Indikator für die Umsatzentwicklung eines Hotels. Um einen tieferen Einblick in die Bedeutung dieser Kennzahl und deren Anwendung zu erhalten, lesen Sie bitte Was bedeutet RevPAR und warum ist es wichtig? Für umsetzbare Strategien zur Verbesserung des RevPARs ist dieser Leitfaden zur Steigerung des RevPAR Ihres Hotels lesenswert.
Gastronomie (F&B) – Neben den Zimmern stellen Restaurants, Bars, Zimmerservice, Catering und Bankettdienstleistungen einen bedeutenden Umsatzbereich dar. In Luxus- und Full-Service-Hotels kann der F&B-Bereich 25–35 % des Gesamtumsatzes ausmachen, wobei die Margen deutlich niedriger sind als die der Zimmerabteilung.
Meetings, Incentives, Conferences & Events (MICE) – Ebenso wichtig sind die Vermietung von Tagungsräumen, AV-Dienstleistungen und das Catering für Gruppen, die für städtische und Resort-Businesshotels von entscheidender Bedeutung sind. Darüber hinaus können hochwertige Gruppenverträge die Auslastung in ruhigeren Zeiten sichern.
Zusatzerlöse – Neben den oben genannten Posten leisten auch die Einnahmen aus Wellnessangeboten, Parkplätzen, Wäscheservice, Minibar und Telefonie einen bedeutenden Beitrag. Zunehmend erzielen Hotels zudem Einnahmen aus Coworking-Räumen, Markenartikeln und In-App-Upsells.
Sonstige Betriebsbereiche – Schließlich können bei größeren Anlagen Golfplätze, Strandclubs, Kasinos (sofern diese über eine entsprechende Lizenz verfügen) sowie Einzelhandelsgeschäfte im Rahmen integrierter Resort-Konzepte eine bedeutende zusätzliche Einnahmequelle darstellen.
4. Die Kostenstruktur: Wohin fließt das Geld?
Hotels sind betriebsintensive Unternehmen. Das Verständnis der Kostenstruktur ist für die Bewertung der Rentabilität von entscheidender Bedeutung. Eine Studie zur Rentabilität eines Hotels ist eines der ersten Instrumente, das jeder ernsthafte Investor in Auftrag geben sollte, bevor er Kapital investiert.
Die Abteilungsausgaben decken die direkten Kosten der einzelnen Ertragszentren ab: Personalkosten (der größte Einzelkostenfaktor im Gastgewerbe, in der Regel 30–40 % des Gesamtumsatzes), Kosten für Speisen und Getränke (in der Regel 28–35 % des F&B-Umsatzes) sowie Verbrauchsmaterialien.
Die nicht zugeordneten Betriebskosten stellen die nächstniedrigere Ebene dar. Dazu gehören Verwaltungs- und allgemeine Kosten (A&G), Vertriebs- und Marketingkosten, Kosten für den Betrieb und die Instandhaltung von Immobilien (POM) sowie Versorgungskosten – gemeinsame Kosten, die nicht einer einzelnen Umsatzabteilung zuzuordnen sind.
Verwaltungsgebühren (sofern zutreffend) – Neben den Betriebskosten müssen auch die an den Betreiber gezahlten Basis- und Erfolgsprämien berücksichtigt werden.
Fixe Kosten — Darüber hinaus fallen Grundsteuern, Versicherungsbeiträge und Miete (falls vermietet) unterhalb der Betriebskostenlinie an und wirken sich direkt auf die Nettorendite aus.
Investitionsausgaben (CapEx) – Am wichtigsten ist vielleicht, dass Hotels kontinuierliche Reinvestitionen erfordern. Eine übliche Rücklage für Ersatzanschaffungen beträgt jährlich 4–5 % des Gesamtumsatzes. Folglich ist das Ignorieren der Investitionsausgaben einer der häufigsten – und kostspieligsten – Fehler bei der Hotelbewertung. Für praktische Strategien zur die Rentabilität Ihres Hotels durch Kostendisziplin und Umsatzoptimierung zu steigern, stellt IHCS mehrere umsetzbare Ansatzpunkte vor.
5. Die wichtigsten Finanzkennzahlen, die jeder Hotelinvestor kennen muss
| Metrisch | Was damit gemessen wird | Benchmark |
|---|---|---|
| Auslastungsrate | Prozentualer Anteil der verkauften Zimmer | 60–75 % (je nach Markt unterschiedlich) |
| ADR | Durchschnittlicher Zimmerpreis | Marktabhängig |
| RevPAR | Umsatzeffizienz pro Zimmer | Kern-KPI |
| TRevPAR | Gesamtumsatz pro verfügbarem Zimmer | Umfasst alle Abteilungen |
| GOP-Marge | Bruttobetriebsergebnis / Gesamtumsatz | 30–45 % bei Full-Service-Angeboten |
| EBITDA-Marge | Ergebnis vor Zinsen, Steuern und Abschreibungen | 20–35 % in stabilisierten Hotels |
| NOI | Nettobetriebsergebnis (nach Verwaltungsgebühren und Fixkosten) | Wird für die Bewertung anhand der Kapitalisierungsrate herangezogen |
| Kapitalisierungszinssatz | NOI / Objektwert | 5–8 % für die meisten Hotelarten |
| Amortisationszeit | Jahre bis zur Amortisation der Eigenkapitalinvestition | In der Regel 8–15 Jahre |
Für eine umfassende Darstellung, wie diese Kennzahlen in der Praxis zusammenwirken, „Messung der Hotelleistung: Schlüsselindikatoren“ bietet eine fundierte Orientierungshilfe, und dieseÜbersicht zur Optimierung von Auslastung und Durchschnittspreis behandelt die Hebel, mit denen Betreiber die Zahlen beeinflussen können.
6. Hotelbewertung: Wie Investoren den Wert eines Hotels ermitteln
Hotels werden in erster Linie anhand von zwei Ansätzen bewertet:
Ertragswertverfahren (DCF oder direkte Kapitalisierung) – Die gängigste Methode. Bei diesem Ansatz wird ein stabilisierter NOI durch eine Marktkapitalisierungsrate geteilt, um den Wert zu ermitteln. Beispielsweise ist ein Hotel, das einen NOI von 2 Mio. $ in einem Markt mit Kapitalisierungsraten von 6 % erzielt, etwa 33 Mio. $ wert.
Vergleichbare Umsätze (Umsatzvergleich) – Neben dem Ertragswertansatz betrachten Investoren auch den Preis pro Zimmer (oder pro Schlüssel) auf der Grundlage aktueller Transaktionen im selben Markt und in derselben Kategorie. Als Anhaltspunkt: Luxushotels in Stadtlagen werden häufig zu Preisen zwischen 500.000 und über 1 Million US-Dollar pro Schlüssel gehandelt, während Vorstadthotels mit eingeschränktem Service in der Regel zu Preisen zwischen 60.000 und 120.000 US-Dollar pro Schlüssel gehandelt werden.
Wiederbeschaffungskosten – Neben diesen beiden Methoden ist die Analyse der Wiederbeschaffungskosten insbesondere bei Neubauprojekten von Bedeutung oder zur Beurteilung, ob der Erwerb kostengünstiger ist als ein Neubau.
Eine operative und finanzielle Bewertung der Hotellerie ist ein entscheidender Schritt vor einer Investition – sie vergleicht das Zielobjekt mit den Marktstandards und deckt Risiken auf, bevor Kapital eingesetzt wird.
7. Die Anlagestrategie: Wann ist ein Hotel eine sinnvolle Investition?
Eine Hotelinvestition ist dann erfolgreich, wenn:
- Der Standort ist gut zu verteidigen. Hotels sind standortabhängige Unternehmen. Angebotsengpässe (Bebauungsvorschriften, Grundstücksknappheit, Genehmigungshindernisse) schützen bestehende Immobilien vor Wettbewerb.
- Die Einstiegsbasis ist korrekt. Ein zu hoher Preis für ein Hotel – selbst für ein gut geführtes – schmälert die Rendite. Das Verhältnis des Kaufpreises zu den Wiederbeschaffungskosten und dem NOI ist von entscheidender Bedeutung.
- Es gibt einen Aspekt der Wertsteigerung. Durch Renovierung, Neupositionierung (z. B. die Umwandlung eines eigenständigen Betriebs in ein Franchise-Unternehmen) oder ein verbessertes Ertragsmanagement lassen sich erhebliche Wertsteigerungspotenziale erschließen.
- Die Schuldenstruktur ist tragbar. Hotels mit hohen Fixkosten und schwankenden Einnahmen reagieren empfindlich auf eine hohe Verschuldung. Konservative LTV-Quoten (50–60 %) verbessern die Widerstandsfähigkeit in konjunkturellen Abschwungphasen.
- Die Interessen des Betreibers sind aufeinander abgestimmt. Bei Verwaltungsvertragsmodellen ist eine Abstimmung der Erfolgsprämien (der Betreiber verdient mehr, wenn das Hotel mehr einnimmt) von entscheidender Bedeutung.
8. Wesentliche Risiken bei der Risikoprüfung
Konjunkturabhängigkeit — Der RevPAR von Hotels korreliert stark mit dem BIP-Wachstum, was bedeutet, dass die Branche von Natur aus konjunkturabhängig ist. Die Abschwünge in den Jahren 2009 und 2020 haben gezeigt, wie schnell Auslastung und Preise einbrechen können. Aus diesem Grund müssen Investoren Stressszenarien mit RevPAR-Rückgängen von 30–50 % durchspielen.
Wettbewerb und neues Angebot — Über Makrozyklen hinaus kann die Hotelentwicklung in einem Teilmarkt den RevPAR bestehender Objekte über Jahre hinweg untergraben. Analysieren Sie daher stets das geplante Angebot, bevor Sie Kapital binden.
Marken-/Betreiberrisiko – Darüber hinaus handelt es sich bei einem Verwaltungsvertrag um eine langfristige Geschäftsbeziehung, deren Beendigung schwierig und kostspielig ist, sollte die Leistung des Betreibers hinter den Erwartungen zurückbleiben. Eine sorgfältige Prüfung der bisherigen Erfolgsbilanz des Betreibers ist daher unabdingbar.
Unerwartete Investitionsausgaben – Neben operativen Risiken zählen aufgeschobene Instandhaltungsmaßnahmen und unerwartete Renovierungsarbeiten zu den Hauptursachen für eine unterdurchschnittliche Wertentwicklung bei Hotelinvestitionen, die Investoren häufig unvorbereitet treffen.
Regulatorische und arbeitsrechtliche Risiken — Schließlich können Erhöhungen des Mindestlohns, Tarifverträge und lokale Vorschriften die Margen in einer Weise erheblich beeinflussen, die zum Zeitpunkt der Übernahme nur schwer vorhersehbar ist.
9. Fazit
Letztendlich belohnt das Geschäftsmodell der Hotelbranche Investoren, die verstehen, dass sie sowohl eine Immobilie als auch ein operatives Unternehmen erwerben – und dass beide Aspekte einer gründlichen Analyse bedürfen. Folglich vereinen die besten Hotelinvestitionen stets eine erstklassige Lage mit einer soliden Einstiegsbasis, einem gut abgestimmten Betreiber und einer klaren Strategie zur Wertschöpfung.
Zusammenfassend lässt sich sagen, dass der RevPAR Aufschluss darüber gibt, wo ein Hotel bisher stand. Es sind jedoch die Qualität des Managements, die Attraktivität des Standorts und die Disziplin bei der Kapitalstruktur, die Aufschluss darüber geben, wohin sich das Hotel entwickeln wird.